A isenção de IRPF por moléstia grave pode beneficiar aposentados, pensionistas e militares reformados que recebem proventos e têm uma doença prevista em lei. O benefício depende do tipo de rendimento e da comprovação médica. O laudo pericial oficial é um documento emitido por serviço médico oficial que registra o diagnóstico e a data de início da doença para instruir o pedido administrativo.
Um aposentado pode continuar trabalhando ou receber aluguel, mas esses valores não entram nessa isenção. Mesmo com proventos isentos, a pessoa pode precisar entregar a declaração anual do IRPF. Este guia explica os limites do benefício e os passos para pedir à fonte pagadora.
Principais pontos
- O benefício alcança certos proventos de aposentadoria, pensão e reforma militar.
- A doença precisa constar do rol previsto em lei.
- Salários de atividade e rendimentos de aluguel continuam sujeitos às regras gerais.
- O pedido administrativo é feito à fonte pagadora.
- A isenção não elimina automaticamente a obrigação de declarar o IRPF.
O primeiro filtro é conferir se o rendimento é previdenciário e se a condição médica consta do rol legal.
Isenção imposto de renda doença grave: quem tem direito?
Têm direito à isenção os aposentados, reformados e pensionistas que recebem proventos e têm uma das moléstias previstas em lei. A natureza do rendimento conta tanto quanto o diagnóstico para definir a elegibilidade.
A Lei nº 7.713/1988 prevê a isenção para proventos de aposentadoria, reforma e pensão. Isso inclui aposentados pelo INSS, servidores aposentados, militares reformados e pessoas que recebem pensão.
O trabalhador ativo não tem isenção sobre o salário, mesmo quando tem uma moléstia grave prevista em lei.
O diagnóstico pode surgir depois da aposentadoria. O INSS admite o pedido nessa situação, e a data de início é tratada adiante.
A regra também pode alcançar proventos de aposentadoria ou reforma motivada por acidente em serviço. A pessoa precisa comprovar a condição médica e encaminhar o pedido ao pagador responsável.
O Tema 1.037 do STJ afasta a isenção dos rendimentos de quem continua em atividade laboral. Assim, quem recebe aposentadoria e salário deve considerar cada valor separadamente.
Quem continua trabalhando deve separar o salário dos proventos previdenciários, pois a isenção não transforma rendimentos de atividade em rendimentos isentos.
Doenças previstas na lei e limites do rol
A isenção por moléstia grave é restrita às 16 condições enumeradas na legislação. O nome clínico precisa corresponder a uma categoria prevista na Lei nº 7.713/1988.
Uma doença grave que não aparece no rol não gera isenção por si só. O enquadramento depende da condição descrita na lei e da avaliação médica do caso.
As moléstias que dão direito à isenção
A legislação inclui as seguintes doenças da Lei nº 7.713/1988:
- AIDS, alienação mental, cardiopatia grave e cegueira, inclusive monocular.
- Contaminação por radiação, doença de Paget em estado avançado, doença de Parkinson e esclerose múltipla.
- Espondiloartrose anquilosante, fibrose cística, hanseníase e nefropatia grave.
- Hepatopatia grave, neoplasia maligna, paralisia irreversível e incapacitante e tuberculose ativa.
Como funciona o enquadramento médico
O rol legal é taxativo, conforme o Tema 250 do STJ. Isso significa que a isenção não se estende a diagnósticos fora das categorias listadas.
Alguns quadros exigem avaliação médica para definir se atendem a uma categoria legal. Alienação mental e paralisia irreversível e incapacitante, por exemplo, dependem das características clínicas registradas.
A cegueira monocular está expressamente incluída. Já uma condição com sintomas parecidos não basta se não preencher os critérios de uma moléstia prevista na lei.
O diagnóstico deve demonstrar a condição e a gravidade exigidas pela categoria legal, não apenas uma semelhança de nome.
Quais rendimentos ficam isentos?
A isenção acompanha certos proventos e rendimentos previdenciários, não toda a renda da pessoa diagnosticada. A origem de cada valor define seu tratamento no IRPF.
Salários de atividade e rendimentos de aluguel continuam tributáveis pelas regras gerais. A tabela separa os casos mais comuns.
Proventos e complementações alcançados
A aposentadoria, a pensão e a reserva ou reforma militar podem ser isentas, inclusive no 13º salário. A regra também pode alcançar complementações pagas por entidade de previdência complementar, Fapi ou PGBL.
| Tipo de rendimento | Tratamento pela regra de moléstia grave | Exemplos |
|---|---|---|
| Aposentadoria, pensão e reforma | Podem ser isentos | Benefício do INSS, pensão e reforma militar |
| Complementação e previdência privada | Podem ser isentas | Complementação, Fapi e PGBL |
| Pensão alimentícia | Pode ser isenta | Acordo, decisão judicial ou escritura pública |
| Salário de atividade e aluguel | Continuam tributáveis | Salário de emprego, trabalho autônomo e aluguel |
Rendimentos que continuam tributáveis
A pensão alimentícia pode ser alcançada quando decorre de acordo, decisão judicial ou escritura pública. A regra inclui alimentos provisionais.
O entendimento do STJ também pode abranger resgates de PGBL e VGBL, quando presentes os requisitos legais. Esse tratamento não transforma outros rendimentos em valores isentos.
A classificação deve ser feita rendimento por rendimento, sem misturar proventos isentos com salário ou aluguel tributável.
Pedido pela fonte pagadora: etapas para o INSS
O pedido administrativo deve ser encaminhado à fonte pagadora, e não à Receita Federal. A fonte pagadora analisa o requerimento relativo aos proventos que ela paga.
No caso do INSS, o pedido pode ser feito pelo Meu INSS. A pessoa pode acompanhar o andamento no próprio sistema.
Solicitação pelo Meu INSS
Para solicitar isenção do IR pelo canal digital, a pessoa deve seguir estas etapas:
- Entrar no Meu INSS e informar CPF e senha.
- Buscar “Isenção” em “Do que você precisa?”.
- Selecionar o serviço de isenção do imposto de renda.
- Avançar conforme as instruções exibidas pelo sistema.
- Acompanhar o resultado em “Consultar Pedidos”.
O INSS pode convocar a pessoa para perícia durante a análise. A convocação exige atenção ao local e às orientações do órgão.
Pedido a outros pagadores
Aposentados de regimes próprios devem procurar o órgão público responsável pelo benefício. Quem recebe previdência complementar encaminha o pedido à entidade pagadora.
| Pagador | Canal do pedido | Próximo acompanhamento |
|---|---|---|
| INSS | Meu INSS ou telefone 135 | “Consultar Pedidos” no Meu INSS |
| Órgão público ou regime próprio | Órgão responsável pelo benefício | Canal de atendimento do órgão |
| Entidade de previdência complementar | Entidade que paga o benefício | Canal de atendimento da entidade |
Se o Meu INSS estiver indisponível, o telefone 135 é o canal indicado para buscar orientação sobre o serviço.
Laudo e documentos para comprovar a doença
Para o reconhecimento administrativo, a pessoa precisa apresentar prova médica adequada e laudo pericial emitido por serviço médico oficial. O documento oficial sustenta a análise do pedido.
O laudo deve identificar a moléstia e registrar quando ela começou ou foi diagnosticada. O serviço médico pode ser da União, dos Estados, do Distrito Federal ou dos Municípios.
Requisitos do laudo pericial oficial
O formulário oficial da Receita Federal pede identificação do paciente, da moléstia, do serviço médico e do médico responsável. Também exige o código CID, a data da doença ou do diagnóstico e a fundamentação médica.
O documento precisa ter carimbo e assinatura, e todos os campos do formulário são obrigatórios. O CNES é exigido somente quando o laudo vem de um estabelecimento de saúde.
Documentos para o pedido e a perícia
Para o pedido no INSS, a pessoa deve reunir os itens desta lista:
- Documento de identificação e CPF.
- Atestado, laudo ou relatório médico.
- Exames originais para apresentar se houver perícia.
- Identificação do representante e procuração ou termo de representação legal, quando aplicável.
O INSS pode convocar a pessoa para uma perícia, que deve levar documentos de identificação, documentos médicos e exames originais.
Antes de protocolar, é importante conferir se o laudo identifica a doença, o médico responsável e a data de início ou diagnóstico.
Quando começa a isenção
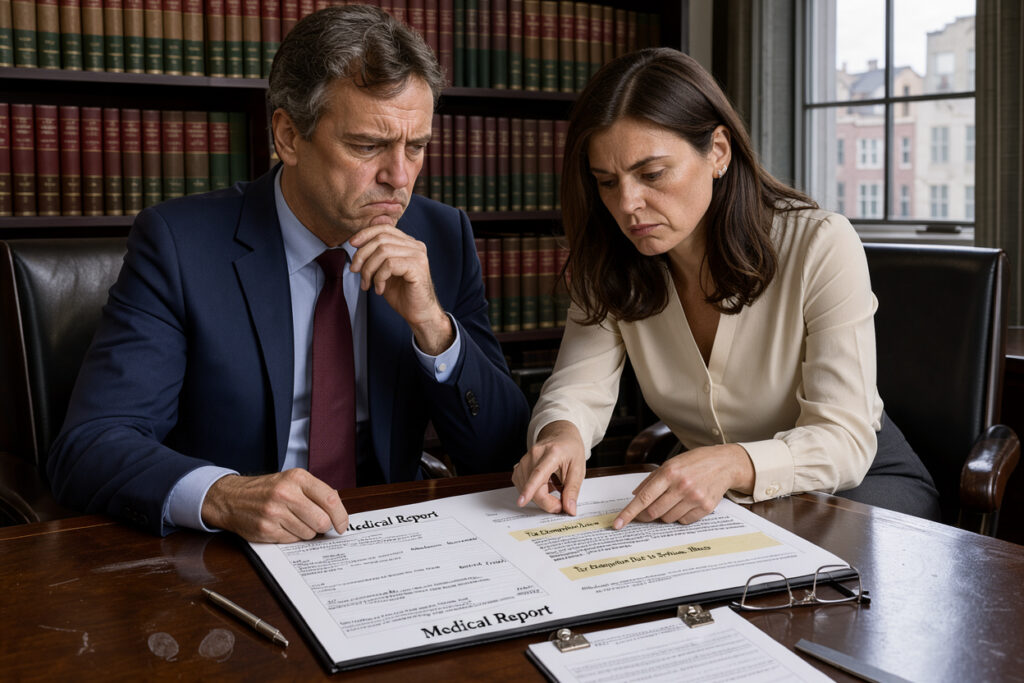
O marco inicial depende de quando a doença começou em relação à concessão da aposentadoria ou pensão. A data registrada no laudo ajuda a definir desde quando os proventos podem ser isentos.
Se a doença surgiu depois da aposentadoria, a isenção começa na data da doença indicada no laudo. Se ela começou antes, o marco é a data da aposentadoria.
| Situação | Data de início | Informação médica relevante |
|---|---|---|
| Doença anterior à aposentadoria | Data da aposentadoria | Laudo registra diagnóstico anterior ao benefício |
| Doença posterior à aposentadoria | Data em que a doença começou | Laudo informa início após a aposentadoria |
| Laudo sem data de início | Data de emissão do laudo | Documento não informa quando a doença começou |
Quando o laudo não informa a data em que a doença foi contraída, vale a data de emissão do documento. O direito considera o mês inteiro, sem cálculo proporcional aos dias transcorridos.
Se a data de início não estiver registrada, a emissão do laudo passa a ser o marco usado para o pedido.
Como declarar os rendimentos isentos
A isenção dos proventos não significa automaticamente que a pessoa deixou de precisar entregar a declaração anual. Os rendimentos cobertos devem ser informados como isentos, conforme o período do direito.
A obrigação de declarar continua quando a pessoa se enquadra nas regras de entrega do IRPF. Outros rendimentos também podem influenciar essa obrigação.
Para organizar a declaração anual do IRPF, a pessoa pode usar esta lista de conferência:
- Identificar os proventos recebidos depois da data de início indicada no laudo.
- Informar esses valores como rendimentos isentos e não tributáveis.
- Verificar se outros rendimentos ou critérios ainda exigem a entrega da declaração.
Por exemplo, alguém pode receber aposentadoria isenta e aluguel tributável no mesmo ano. Cada valor deve seguir sua própria regra na declaração.
Antes de enviar a declaração, é preciso separar os proventos isentos dos demais rendimentos sujeitos às regras gerais.
Como recuperar imposto retido

Se houve retenção depois do início da isenção, o imposto pode ser recuperado por meio do ajuste anual ou da retificação de declarações anteriores. O marco inicial define quais valores podem ser considerados.
O prazo para pedir a devolução de tributo pago indevidamente é de cinco anos, conforme o art. 168 do Código Tributário Nacional.
O imposto retido após o marco pode ser informado como crédito no ajuste anual. Para anos anteriores, a pessoa pode retificar as declarações e solicitar a restituição do valor pago a maior.
A análise pode exigir prova médica que sustente o direito no período declarado. A retificação não muda o tratamento de salários de atividade ou rendimentos de aluguel.
A pessoa deve conferir o marco inicial e o período que ainda está dentro do prazo de cinco anos antes de retificar.
Via judicial em caso de negativa
A negativa administrativa não impede que a pessoa procure a via judicial para pedir o reconhecimento da isenção. A prova médica pode incluir documentos além do laudo oficial.
A ação pode pedir o reconhecimento do direito e a restituição do indébito. O resultado depende das provas e do enquadramento legal do diagnóstico.
Laudos particulares, exames, relatórios médicos e histórico de tratamento podem servir como prova judicial. O conjunto precisa demonstrar a moléstia e sua relação com uma categoria prevista em lei.
A Súmula 598 do STJ permite reconhecer a isenção sem laudo médico oficial quando outras provas forem suficientes para demonstrar a doença grave. Isso não garante que todo pedido judicial será aceito.
O Tema 1.373 do STF dispensa requerimento administrativo prévio para ação de reconhecimento da isenção e repetição do indébito. A pessoa pode buscar a via judicial sem antes protocolar o pedido administrativo.
A prova precisa mostrar o enquadramento em uma categoria legal, não apenas a existência de uma doença. A avaliação jurídica deve considerar tanto a prova médica disponível quanto a categoria da lei em que o diagnóstico pode se enquadrar.
Sintomas em remissão não encerram o direito
A remissão ou a falta de sintomas atuais não basta, por si só, para encerrar a isenção já reconhecida. A ausência de recidiva também não elimina automaticamente o benefício.
A Súmula 627 do STJ dispensa sintomas atuais ou recidiva para conceder ou manter a isenção. A regra alcança casos de doença controlada ou em remissão.
A falta de sintomas atuais não apaga, sozinha, o direito reconhecido para uma moléstia prevista em lei.
Essa regra não dispensa a comprovação inicial de uma moléstia grave prevista na legislação. Ela trata da manutenção do benefício quando a condição já foi reconhecida.
O entendimento também não estende a isenção a doenças fora do rol legal. A documentação médica deve continuar disponível para comprovar o diagnóstico e a categoria legal que fundamentaram o direito.
Conclusão
O pedido fica mais claro quando o beneficiário confirma primeiro que recebe proventos abrangidos e tem diagnóstico previsto em lei. A isenção depende dessas duas condições, não apenas da gravidade percebida da doença.
Antes de procurar a fonte pagadora, a pessoa pode reunir o laudo pericial oficial e os comprovantes de pagamento. Esses documentos ajudam a identificar o benefício recebido e o período envolvido.
Com esses documentos reunidos, o próximo passo é protocolar o requerimento junto à fonte pagadora responsável.